Байр суурь2 мин унших
Л.Соронзонболд: Орон сууцны санхүүжилтийн төрөлжсөн банкны эрсдэлийн түвшнийг яаж тооцож байгаа вэ
УИХ-ын үйл ажиллагаа
Сэтгүүлч Б.Хонгорсайхан

Одоохон...

2026 оны 11 сарын 22, Ням
Байр суурь2 мин унших
Сэтгүүлч Б.Хонгорсайхан
Хэлэлцэж буй асуудалтай холобгдуулан гишүүд асуулт асууж, байр сууриа илэрхийллээ.
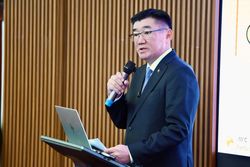
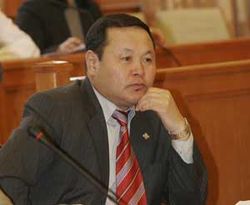
УИХ-ын гишүүн Л.Соронзонболд:
Нэгт,Төрөлжсөн банк байгуулаад тодорхой фокустай ажиллавал үр дүн нь гарах байх гэдэг утгаар дэмжиж байгаа. Гэхдээ хууль дээр зорилтот зах зээлтэй холбоотой мэдээлэл их бага байна. Өөрөөр хэлбэл орон сууцын санхүүжилтийн төрөлжсөн банк байгуулснаараа залуу гэр бүл, гэр хорооллоос гарч ирээд орон сууц авах гэж байгаа айл өрх, дээрээс нь болохоор 6%-ийн хөтөлбөрт хамрагдаж байгаа улсууд, 80м2-аас доош дээш гээд энэ бүлэг рүү чиглэсэн зүйл заалт ерөөсөө хуулийн төсөл дээр ерөөсөө харагдахгүй байна. ЗГ орон сууцжуулалтын төрийн бодлогыг тодорхойлно л гэж заасан байна. Төрөөс хэрэгжүүлэхэд хөнгөлөлттэй хүүтэй орон сууцын зээлийн хөтөлбөрийг орон сууцын санхүүжилтийн төрөлжсөн банкаар дамжуулан хэрэгжүүлэх гээд заалт орсон байна. Цаашаагаа зорилтот зах зээл рүүгээ чиглэсэн заалт ерөөсөө харагдахгүй байна. Үүн дээр хууль санаачлагчдаас хариулт өгнө үү.
Хоёрт, орон сууц санхүүжилтийн төрөлжсөн банкны гол онцлог нь банкны өөрийн хөрөнгөө 30 дахин нэмэгдүүлж ажиллах боломжтой байгаагаараа л бусад арилжааны банкнаас ялгаатай байгаа. Өнөөдрийн арилжааны банкнууд өөрсдийнхөө эх үүсвэрээр орон сууцын зээл олгож байгаа. Гэхдээ тэд нар яагаад олгож чадахгүй байна гэхээр Монгол Улсын суурь нөхцөл нь урт хугацаатай эх үүсвэр Монгол Улсад байхгүй байгаатай холбоотой. Өөрөөр хэлбэл манай Монгол Улсын төр маань ч өөрөө мөнгөө байршуулахдаа дандаа 1 жилээр байршуулдаг. Жишээ нь хамгийн урт хугацаатай байршуулах боломжтой газар нь НДЕГ. НДЕГ нь өөрөө арилжааны банкнуудын дунд хүүгээр нь уралдуулаад нэг жилээр мөнгөө байршуулдаг. Уул нь нийгмийн даатгалын мөнгө арай урт хугацаатай байрших боломжтой мөнгө шүү дээ. Үүнээс болоод урт хугацаатай эх үүсвэр байхгүйн улмаас хүү нь өндөр, эх үүсвэр нь дутагдалтай байна.