Онцлох мэдээ4 мин унших
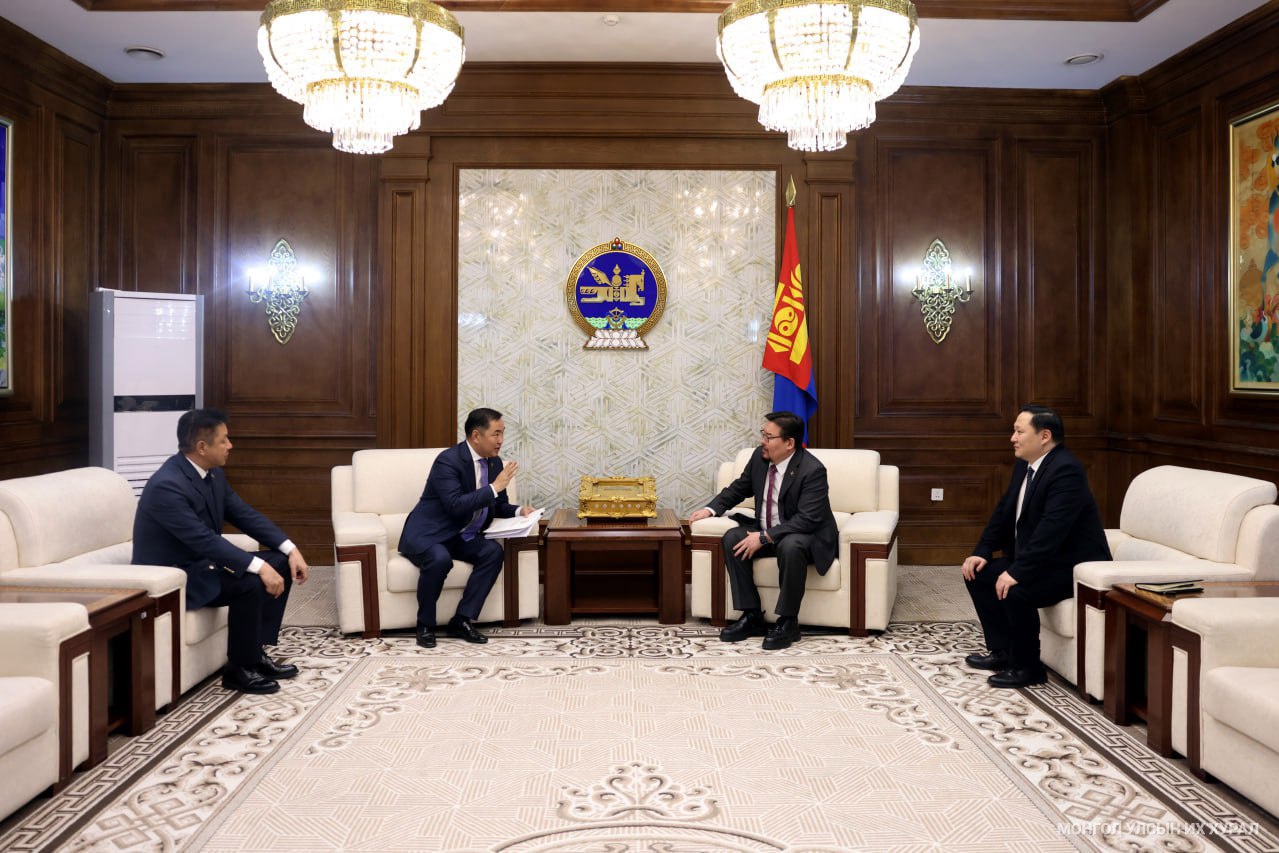
Ашигт малтмалын тухай хуульд нэмэлт, өөрчлөлт оруулах тухай хуулийн төслийг өргөн мэдүүлэв
Татвар
Эх сурвалж:
УИХ-ын Хэвлэл мэдээллийн алба
Одоохон...

2026 оны 11 сарын 20, Баасан
Онцлох мэдээ4 мин унших
Эх сурвалж:
УИХ-ын Хэвлэл мэдээллийн албаАшигт малтмалын тухай хуульд нэмэлт, өөрчлөлт оруулах тухай хуулийн төслийг Монгол Улсын Үндсэн хууль болон бусад хууль тогтоомжтой нийцүүлэн боловсруулсан хэмээн төсөл санаачлагч Улсын Их Хурлын гишүүн Б.Пүрэвдорж танилцуулав.
Ашигт малтмалын тухай хуульд 2019 оны 3 дугаар сарын 26, 11 дүгээр сарын 22-нд орсон нэмэлт, өөрчлөлтөөр дээрх зорилтын амин сүнс, суурь бааз болох төмрийн болон жоншны хүдэр баяжуулах, нүүрс угаах, бусад анхан шатны боловсруулалт хийж, нэмүү өртөг шингээн үйлдвэрлэж байгаа аж ахуйн нэгжид олоогүй орлогод өндөр ашигт малтмалын нөөц ашигласны төлбөр /АМНАТ/-ийг ногдуулснаар алдагдалтай ажиллаж, үйл ажиллагаагаа зогсоосон. Судалгаагаар 30 орчим үйлдвэр хаалгаа барьж, 1500 орчим хүн ажилгүй, бага агуулгатай төмрийн болон жоншны хүдэр эдийн засгийн эргэлтэд орохгүй болжээ.
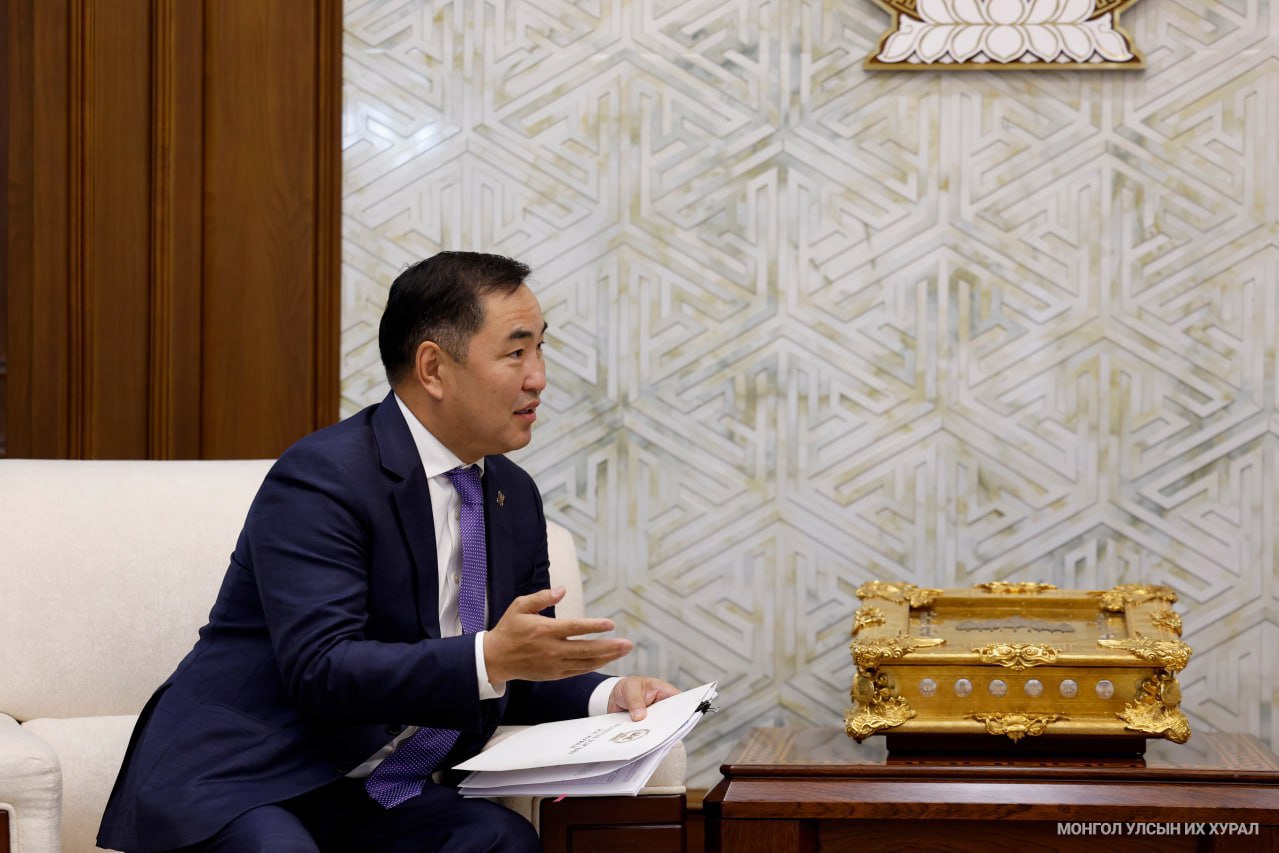
Гэтэл Австрали, Канад, Бразил, ОХУ, БНХАУ-ын роялтийн бодлого нь олборлолтын шатанд ногдуулдаг, дотоодын үйлдвэрлэгч компаниудынхаа өрсөлдөх чадвар, дотоодын бусад чиглэлийн үйлдвэрлэлүүдээ дэмжих бодлоготой уялдаж байна.
Бид уул уурхайн баялгаа баяжуулж, угааж, эцсийн бүтээгдэхүүн болгон экспортлох аваас валют олох маш их нөөц боломж байна. Иймд дотоодын экспортод бүтээгдэхүүн гаргадаг үйлдвэрлэгчдээ дэмжихгүй, өрсөлдөх чадварыг бууруулж, ажлын байрыг үгүй болгож, ядуурлыг нэмэгдүүлсэн, валютын нөөцөө нэмэгдүүлэх боломжоо үгүй хийж байгаа бодлогоо нэн даруй засах шаардлагатай байна. АМНАТ бол нөхөн сэргээгдэшгүй байгалийн баялгийг олборлосны /баяжуулах/ төлөө заавал төлөх нэг удаагийн төлбөр юм. Дэлхий нийтэд энэ татварыг хүдэр, баяжмал, бүтээгдэхүүн үйлдвэрлэх аль нэг шатанд дахин авдаггүй.
Эрдэнэт, Оюутолгой хүдрээ олборлолт хийж, баяжуулаад экспортлож буй бол АМНАТ-өө төлөх зүйн хэрэг. Харин АМНАТ шингэсэн, мөн НӨАТ-тай үнээр хүдэр, нүүрс худалдаж аваад экспортлоход дахин өндөр АМНАТ ногдуулж буй нь дэлхийн аль нэгэн улсад байхгүй зарчим юм. Ийнхүү давхардсан татвартай байгаа нөхцөлд баяжуулах үйлдвэрлэлийн салбарт дотоод гадаадын ямар ч хөрөнгө оруулагч орж ирэхгүй гэдэг нь өнгөрсөн хугацаанд харагдсан тул Ашигт малтмалын тухай хуульд өөрчлөлт оруулах замаар дээр дурдсан алдаа дутагдлаа засах боломж байна гэж үзэж байна гэлээ.
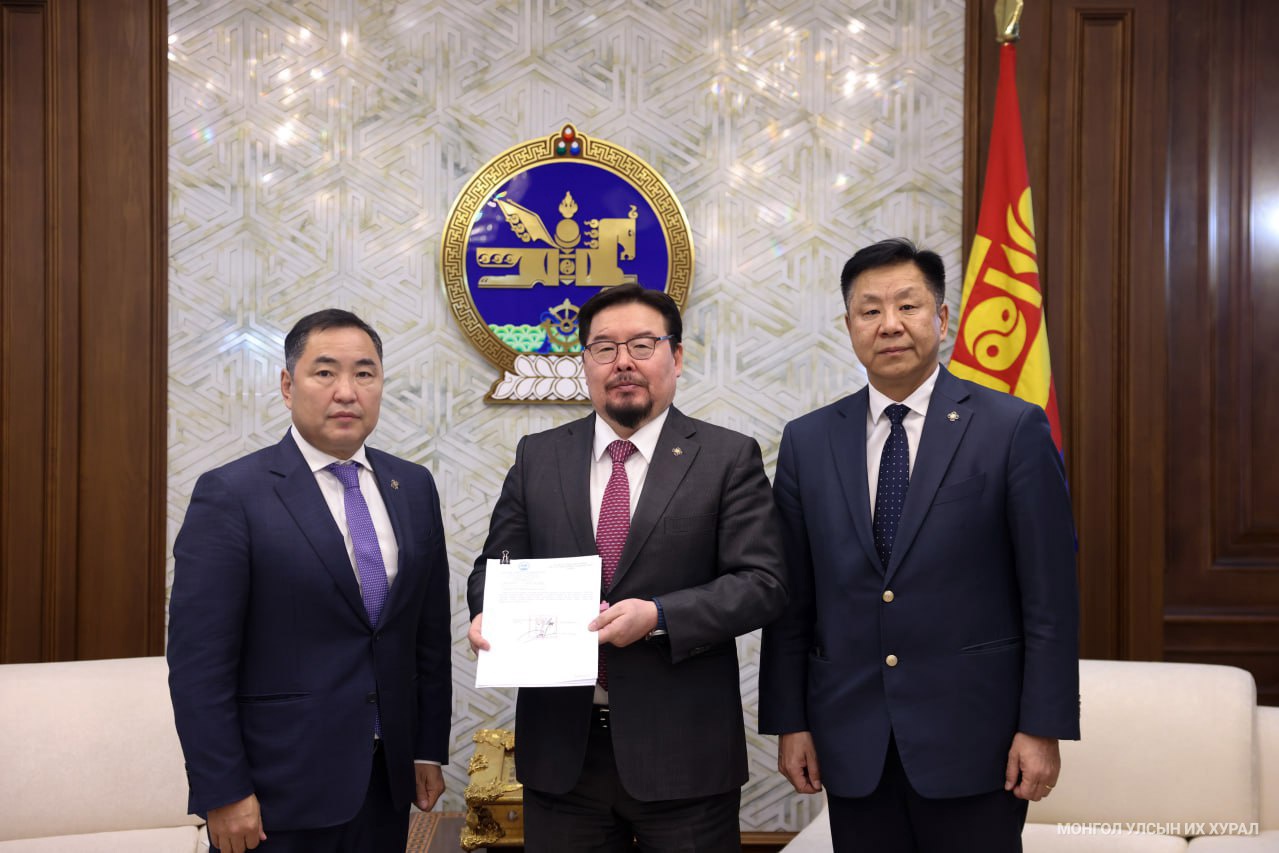
Хуулийн төсөл хоёр зүйлтэй байхаар тусгагдсан ба 1 дүгээр зүйлд, Ашигт малтмалын тухай хуулийн 47 дугаар зүйлийн 47.1.2 дахь заалтыг “47.1.2. Ашигт малтмал экспортлосон этгээд. Ашигт малтмалын нөөц ашигласны төлбөр төлөгдсөн хүдэр, нүүрсийг худалдан авч баяжуулж, боловсруулж, угааж нэмүү өртөг шингээж агуулгыг дээшлүүлсэн бол хамаарахгүй.”, 47 дугаар зүйлийн 47.7 дахь хэсгийг “47.7. Ашигт малтмалын нөөц ашигласны төлбөрийг бүтээгдэхүүний боловсруулалтын түвшингээс хамаарч хүдэр, баяжмал, бүтээгдхүүний аль нэгд давхардуулахгүйгээр ногдуулна.” гэж өөрчлөх бол 2 дугаар зүйлд, Уул уурхайн бүтээгдэхүүний биржийн тухай хууль хэрэгжиж эхэлсэнтэй холбогдуулан Монголын Улсын биржийн үнээр ашигт малтмалын нөөц ашигласны төлбөр тооцдог болох заалт нэмж байгаатай холбоотой зүйл, заалтын дугаар өөрчлөхөөр тусгажээ.